Domain ertragssteuern.de kaufen?
Wir ziehen mit dem Projekt
ertragssteuern.de um.
Sind Sie am Kauf der Domain
ertragssteuern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ertragssteuern.de kaufen?
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **


Ähnliche Suchbegriffe für Ausstoß
Top-Angebote
Produkte zum Begriff Ausstoß:
-
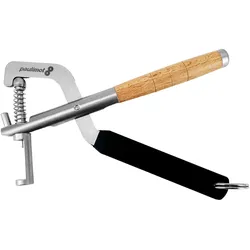
Uhrenarmband-Kürzzange mit zwei Ausstoß-Stiften<p>Diese aus Metall gefertigte Bänderkürzzange ist zum Ausdrücken von Uhrenarmband-Sicherungsstiften aus Armbändern mit einer maximalen Breite von 19 mm geeignet. Durch die aus Holz und Kunststoff bestehenden Griffe liegt die Zange sehr gut in der Hand. Im Lieferumfang sind zwei Ausstoßstifte (Ø 0,8 und 1,0 mm) enthalten. Um den Stift in der Zange zu wechseln, werden die beiden Zangengriffe so weit auseinandergezogen, bis der Haken über den Kugelkopf des eingelegten Ausstoßstiftes gleitet. Anschließend wird der benötigte Ausstoßstift inkl. Feder eingesetzt und die beiden Griffe zusammengedrückt, bis der Haken wieder über den Kugelkopf gleitet.</p>13,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Tiefenbacher, Alex: CO2-Ausstoß zum NulltarifCO2-Ausstoß zum Nulltarif , Die Europäische Union, aber auch die Schweiz setzen im Kampf gegen die Klimakrise auf das Emissionshandelssystem (EHS). Es ist eines der wichtigsten politischen Klimaschutzinstrumente und gilt für große Industrieanlagen wie Zementwerke, Raffinerien, Papierfabriken, Stahlhersteller und Pharmakonzerne. Diese müssen für jede ausgestoßene Tonne Treibhausgas ein entsprechendes Emissionsrecht vorweisen. Bei fehlenden oder überschüssigen Emissionsrechten kann untereinander gehandelt werden, was Anreiz für Emissionsverminderung bieten soll. In der Schweiz sind EHS-Unternehmen dafür von der CO2-Abgabe befreit. Alex Tiefenbacher und Luca Mondgenast haben nun erstmals untersucht, was die Teilnahme am Schweizer EHS für die einzelnen Firmen heißt. Sie zeigen: Von 2013 bis 2020 bezahlten die größten Umweltverschmutzer über das EHS mit 92 Millionen Franken nur einen Bruchteil ihrer Klimakosten, denn die meisten Emissionsrechte bekamen sie geschenkt. Einige Firmen erhielten sogar mehr Gratisrechte, als sie für ihre Treibhausgase brauchten. Müssten sie wie die Schweizer Haushalte und KMUs für ihre Emissionen die normale CO2-Abgabe bezahlen, hätte sie das 2,9 Milliarden gekostet. Fazit: Das System greift bisher nicht. , Sonstige > Motorkühlung , Erscheinungsjahr: 20240225, Produktform: Kartoniert, Autoren: Tiefenbacher, Alexandra~Mondgenast, Luca, Seitenzahl/Blattzahl: 192, Keyword: Ablasshandel; BASF; Bundesamt für Umwelt; CO2-Abgabe; CO2-Ausstoss; CO2-Fussabdruck; CO2-Lenkungsabgabe; Carbon Leakage; Dekarbonisierung; EHS; Emission; Emissionshandel; Emissionshandelssystem; Emissionsrechte; Emissionszentifikate; Erderwärmung; Gratiszertifikate; Grosskonzerne; Hofschneider Recherchepreis; Holcim; Investigativjournalismus; KMU; Klima; Klimadeal; Klimagase; Klimagerechtigkeit; Klimainvestition; Klimakosten; Klimakrise; Klimapolitik; Klimaschutz; Klimasünder; Klimaverschmutzung; Konzerne; Lonza; Recherche; Reportage; Schweiz; Schwerindustrie; Treibhausgase; Umweltschutz; Umweltverschmutzung; Wettbewerb; das Lamm, Fachschema: Schweiz~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Umwelt / Politik, Wirtschaft, Planung~Umwelt / Schutz, Umweltschutz, Fachkategorie: Unternehmen und Umwelt, Grüne Unternehmensansätze~Umweltpolitik und Umweltrecht~Umweltüberwachung (Umwelt-Monitoring), Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 186, Breite: 117, Höhe: 17, Gewicht: 224, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Taschenbuch von Björn Claudy,Frank Henseler,Andreas Kümpel, Stollfuß Verlag,Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-erklärung 2023, Taschenbuch Von Björn Claudy,frank Henseler,andreas Kümpel, Stollfuß Verlag, 978-3-08-363823-0, Seitenanzahl: 1000114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Was sind die steuerlichen Auswirkungen der Abgabepflicht für Unternehmen in Bezug auf Umsatzsteuer, Einkommensteuer und andere steuerliche Verpflichtungen?
Die Abgabepflicht für Unternehmen in Bezug auf die Umsatzsteuer bedeutet, dass sie die Umsatzsteuer auf ihre Produkte oder Dienstleistungen erheben und an das Finanzamt abführen müssen. Dies kann zu zusätzlicher Verwaltungsarbeit und Kosten führen, da Unternehmen die Umsatzsteuer korrekt berechnen und abführen müssen. In Bezug auf die Einkommensteuer müssen Unternehmen ihre Gewinne versteuern, was bedeutet, dass sie einen Teil ihres Gewinns an das Finanzamt abführen müssen. Dies kann die Rentabilität des Unternehmens beeinflussen und erfordert eine sorgfältige Buchführung und Steuerplanung. Darüber hinaus haben Unternehmen auch andere steuerliche Verpflichtungen, wie z.B. die Zahlung von Gewerbesteuer, Körperschaft **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **


Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer?
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer? **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Ausstoß:
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Uhrenarmband-Kürzzange mit zwei Ausstoß-Stiften<p>Diese aus Metall gefertigte Bänderkürzzange ist zum Ausdrücken von Uhrenarmband-Sicherungsstiften aus Armbändern mit einer maximalen Breite von 19 mm geeignet. Durch die aus Holz und Kunststoff bestehenden Griffe liegt die Zange sehr gut in der Hand. Im Lieferumfang sind zwei Ausstoßstifte (Ø 0,8 und 1,0 mm) enthalten. Um den Stift in der Zange zu wechseln, werden die beiden Zangengriffe so weit auseinandergezogen, bis der Haken über den Kugelkopf des eingelegten Ausstoßstiftes gleitet. Anschließend wird der benötigte Ausstoßstift inkl. Feder eingesetzt und die beiden Griffe zusammengedrückt, bis der Haken wieder über den Kugelkopf gleitet.</p>13,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Tiefenbacher, Alex: CO2-Ausstoß zum NulltarifCO2-Ausstoß zum Nulltarif , Die Europäische Union, aber auch die Schweiz setzen im Kampf gegen die Klimakrise auf das Emissionshandelssystem (EHS). Es ist eines der wichtigsten politischen Klimaschutzinstrumente und gilt für große Industrieanlagen wie Zementwerke, Raffinerien, Papierfabriken, Stahlhersteller und Pharmakonzerne. Diese müssen für jede ausgestoßene Tonne Treibhausgas ein entsprechendes Emissionsrecht vorweisen. Bei fehlenden oder überschüssigen Emissionsrechten kann untereinander gehandelt werden, was Anreiz für Emissionsverminderung bieten soll. In der Schweiz sind EHS-Unternehmen dafür von der CO2-Abgabe befreit. Alex Tiefenbacher und Luca Mondgenast haben nun erstmals untersucht, was die Teilnahme am Schweizer EHS für die einzelnen Firmen heißt. Sie zeigen: Von 2013 bis 2020 bezahlten die größten Umweltverschmutzer über das EHS mit 92 Millionen Franken nur einen Bruchteil ihrer Klimakosten, denn die meisten Emissionsrechte bekamen sie geschenkt. Einige Firmen erhielten sogar mehr Gratisrechte, als sie für ihre Treibhausgase brauchten. Müssten sie wie die Schweizer Haushalte und KMUs für ihre Emissionen die normale CO2-Abgabe bezahlen, hätte sie das 2,9 Milliarden gekostet. Fazit: Das System greift bisher nicht. , Sonstige > Motorkühlung , Erscheinungsjahr: 20240225, Produktform: Kartoniert, Autoren: Tiefenbacher, Alexandra~Mondgenast, Luca, Seitenzahl/Blattzahl: 192, Keyword: Ablasshandel; BASF; Bundesamt für Umwelt; CO2-Abgabe; CO2-Ausstoss; CO2-Fussabdruck; CO2-Lenkungsabgabe; Carbon Leakage; Dekarbonisierung; EHS; Emission; Emissionshandel; Emissionshandelssystem; Emissionsrechte; Emissionszentifikate; Erderwärmung; Gratiszertifikate; Grosskonzerne; Hofschneider Recherchepreis; Holcim; Investigativjournalismus; KMU; Klima; Klimadeal; Klimagase; Klimagerechtigkeit; Klimainvestition; Klimakosten; Klimakrise; Klimapolitik; Klimaschutz; Klimasünder; Klimaverschmutzung; Konzerne; Lonza; Recherche; Reportage; Schweiz; Schwerindustrie; Treibhausgase; Umweltschutz; Umweltverschmutzung; Wettbewerb; das Lamm, Fachschema: Schweiz~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Umwelt / Politik, Wirtschaft, Planung~Umwelt / Schutz, Umweltschutz, Fachkategorie: Unternehmen und Umwelt, Grüne Unternehmensansätze~Umweltpolitik und Umweltrecht~Umweltüberwachung (Umwelt-Monitoring), Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 186, Breite: 117, Höhe: 17, Gewicht: 224, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Was sind die steuerlichen Auswirkungen der Abgabepflicht für Unternehmen in Bezug auf Umsatzsteuer, Einkommensteuer und andere steuerliche Verpflichtungen?
Die Abgabepflicht für Unternehmen in Bezug auf die Umsatzsteuer bedeutet, dass sie die Umsatzsteuer auf ihre Produkte oder Dienstleistungen erheben und an das Finanzamt abführen müssen. Dies kann zu zusätzlicher Verwaltungsarbeit und Kosten führen, da Unternehmen die Umsatzsteuer korrekt berechnen und abführen müssen. In Bezug auf die Einkommensteuer müssen Unternehmen ihre Gewinne versteuern, was bedeutet, dass sie einen Teil ihres Gewinns an das Finanzamt abführen müssen. Dies kann die Rentabilität des Unternehmens beeinflussen und erfordert eine sorgfältige Buchführung und Steuerplanung. Darüber hinaus haben Unternehmen auch andere steuerliche Verpflichtungen, wie z.B. die Zahlung von Gewerbesteuer, Körperschaft **
Ähnliche Suchbegriffe für Ausstoß
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Taschenbuch von Björn Claudy,Frank Henseler,Andreas Kümpel, Stollfuß Verlag,Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-erklärung 2023, Taschenbuch Von Björn Claudy,frank Henseler,andreas Kümpel, Stollfuß Verlag, 978-3-08-363823-0, Seitenanzahl: 1000114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2024, Taschenbuch von Björn Claudy,Frank Henseler,Andreas Kümpel, Stollfuß Verlag,Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-erklärung 2024, Taschenbuch Von Björn Claudy,frank Henseler,andreas Kümpel, Stollfuß Verlag, 978-3-08-363824-7, Seitenanzahl: 1024126,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025, Taschenbuch von Björn Claudy,Frank Henseler,Andreas Kümpel, Lefebvre Stollfuß -Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-erklärung 2025, Taschenbuch Von Björn Claudy,frank Henseler,andreas Kümpel, Lefebvre Stollfuß - Zweigniederlassung Der Lefebvre Gmbh, 978-3-08-363825-4, Seitenanzahl: 1012144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer?
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer? **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.