Domain ertragssteuern.de kaufen?
Wir ziehen mit dem Projekt
ertragssteuern.de um.
Sind Sie am Kauf der Domain
ertragssteuern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ertragssteuern.de kaufen?
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
Ähnliche Suchbegriffe für Laboklinika-Produktions-und-Vertriebs-Gesellschaft-Augen
Top-Angebote
Produkte zum Begriff Laboklinika-Produktions-und-Vertriebs-Gesellschaft-Augen:
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
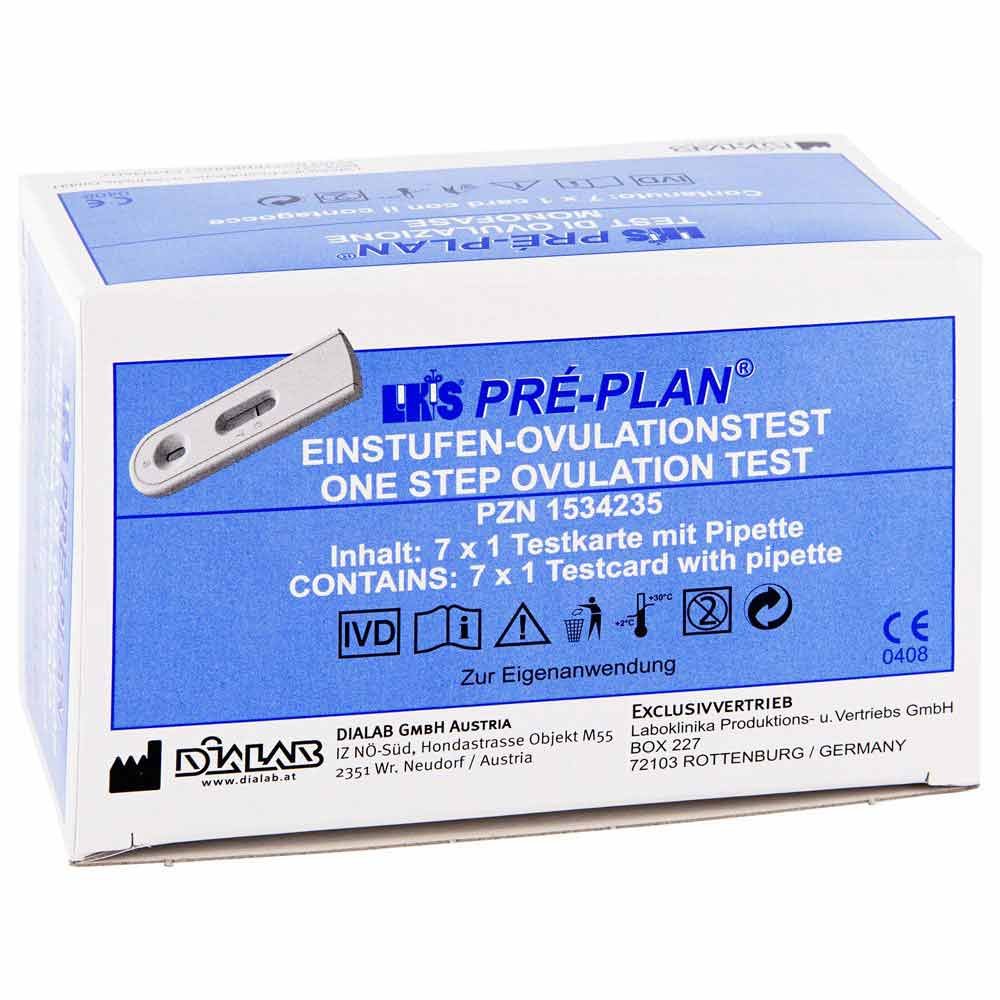
Laboklinika Produktions-und Vertriebs-Gesellschaft Ovulationstest Pre Plan Lh 01534235Anwendungsgebiet von Ovulationstest Pre Plan LhOvulationstest Pre Plan Lh dient der Ermittlung Ihrer fruchtbaren Tage und unterstützt Sie beim Wunsch schwanger zu werden.Wirkungsweise von Ovulationstest Pre Plan LhOvulationstest Pre Plan Lh ermittelt Ihre fruchtbaren Tage und kann Ihnen helfen Ihren Kinderwunsch zu realisieren. Für die Entstehung einer Schwangerschaft ist die Befruchtung einer reifen Eizelle mit einem Spermium unabdingbar. In der Regel erfolgt die Ausstoßung einer reifen Eizelle aus dem Eierstock nur einmal während des Zyklus. Sie können die Chancen schwanger zu werden erhöhen, in dem zum Zeitpunkt des Eisprunges Geschlechtsverkehr stattfindet. Das humane luteinisierende Hormon (LH), das normalerweise in geringen Mengen im Urin vorhanden ist, spielt eine wichtige Rolle bei der Regelung des Eisprungs und der Eierstocksfunktion im Verlaufe Ihres Menstruationszyklus. Bevor der Eisprung erfolgt, erhöht sich etwa 24-36 Stunden vor der Ausstoßung der reifen Eizelle aus dem Follikel, die LH-Konzentration (LH-Schub) und erreicht in der Mitte des Zyklus den höchsten Wert. Ovulationstest Pre Plan Lh ist ein LH Ovulationstest und weist diesen LH-Anstieg nach. Ovulationstest Pre Plan Lh kann den wahrscheinlichen Zeitpunkt des Eisprungs für die nächsten 24-48 Stunden in etwa vorhersagen. Ovulationstest Pre Plan Lh besteht dabei aus einen Membrangebundenen Immunoassay Testkit zur qualitativen Bestimmung der LH Konzentration im Urin (35mlU LH/ml). GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden. Wenn Sie gerade schwanger sind, erst kürzlich schwanger waren oder die Menopause erreicht haben, können irreführende Resultate auftreten. Dies kann auch der Fall sein, wenn Sie gewisse Medikamente einnehmen oder hCG bzw. hLHInjektionen bekommen. Gewisse Medikamente beeinträchtigen das Testresultat (fragen Sie Ihren Arzt13,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wodurch unterscheiden sich Produktions-, Handels- und Dienstleistungsunternehmen?
Produktionsunternehmen stellen physische Güter her, während Handelsunternehmen diese Güter kaufen und verkaufen. Dienstleistungsunternehmen bieten hingegen immaterielle Leistungen an, wie zum Beispiel Beratung, Reparatur oder Pflege. Die Unterschiede liegen also in der Art der angebotenen Produkte oder Dienstleistungen und den damit verbundenen Geschäftsprozessen. **
-
Was sind die steuerlichen Auswirkungen der Abgabepflicht für Unternehmen in Bezug auf Umsatzsteuer, Einkommensteuer und andere steuerliche Verpflichtungen?
Die Abgabepflicht für Unternehmen in Bezug auf die Umsatzsteuer bedeutet, dass sie die Umsatzsteuer auf ihre Produkte oder Dienstleistungen erheben und an das Finanzamt abführen müssen. Dies kann zu zusätzlicher Verwaltungsarbeit und Kosten führen, da Unternehmen die Umsatzsteuer korrekt berechnen und abführen müssen. In Bezug auf die Einkommensteuer müssen Unternehmen ihre Gewinne versteuern, was bedeutet, dass sie einen Teil ihres Gewinns an das Finanzamt abführen müssen. Dies kann die Rentabilität des Unternehmens beeinflussen und erfordert eine sorgfältige Buchführung und Steuerplanung. Darüber hinaus haben Unternehmen auch andere steuerliche Verpflichtungen, wie z.B. die Zahlung von Gewerbesteuer, Körperschaft **
-
In welchen Branchen werden Produkte hergestellt und vermarktet, und wie beeinflussen verschiedene Produktions- und Vertriebsmethoden die Umwelt und die Gesellschaft?
Produkte werden in verschiedenen Branchen wie der Landwirtschaft, der Automobilindustrie, der Elektronik- und Bekleidungsindustrie hergestellt und vermarktet. Die Produktions- und Vertriebsmethoden in diesen Branchen können die Umwelt durch Ressourcenverbrauch, Abfallproduktion und Emissionen belasten. Gleichzeitig können sie auch die Gesellschaft durch Arbeitsbedingungen, soziale Auswirkungen und den Zugang zu Produkten beeinflussen. Nachhaltige Produktions- und Vertriebsmethoden können dazu beitragen, die negativen Auswirkungen auf die Umwelt und die Gesellschaft zu minimieren. **
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer?
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer? **
Was sind die üblichen Provisionsmodelle in Vertriebs- und Verkaufsorganisationen?
Die üblichen Provisionsmodelle in Vertriebs- und Verkaufsorganisationen sind das Fixum plus Provision, die reine Provision und das Stufenprovisionsmodell. Beim Fixum plus Provision erhält der Verkäufer ein festes Gehalt sowie zusätzlich eine Provision basierend auf seinen Verkaufserfolgen. Bei der reinen Provision wird der Verkäufer ausschließlich anhand seiner Verkaufszahlen vergütet. Beim Stufenprovisionsmodell steigt die Provision des Verkäufers mit steigenden Verkaufszahlen. **
Top-Angebote
Produkte zum Begriff Laboklinika-Produktions-und-Vertriebs-Gesellschaft-Augen:
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wodurch unterscheiden sich Produktions-, Handels- und Dienstleistungsunternehmen?
Produktionsunternehmen stellen physische Güter her, während Handelsunternehmen diese Güter kaufen und verkaufen. Dienstleistungsunternehmen bieten hingegen immaterielle Leistungen an, wie zum Beispiel Beratung, Reparatur oder Pflege. Die Unterschiede liegen also in der Art der angebotenen Produkte oder Dienstleistungen und den damit verbundenen Geschäftsprozessen. **
Ähnliche Suchbegriffe für Laboklinika-Produktions-und-Vertriebs-Gesellschaft-Augen
-
Laboklinika Produktions-und Vertriebs-Gesellschaft Ovulationstest Pre Plan Lh 01534235Anwendungsgebiet von Ovulationstest Pre Plan LhOvulationstest Pre Plan Lh dient der Ermittlung Ihrer fruchtbaren Tage und unterstützt Sie beim Wunsch schwanger zu werden.Wirkungsweise von Ovulationstest Pre Plan LhOvulationstest Pre Plan Lh ermittelt Ihre fruchtbaren Tage und kann Ihnen helfen Ihren Kinderwunsch zu realisieren. Für die Entstehung einer Schwangerschaft ist die Befruchtung einer reifen Eizelle mit einem Spermium unabdingbar. In der Regel erfolgt die Ausstoßung einer reifen Eizelle aus dem Eierstock nur einmal während des Zyklus. Sie können die Chancen schwanger zu werden erhöhen, in dem zum Zeitpunkt des Eisprunges Geschlechtsverkehr stattfindet. Das humane luteinisierende Hormon (LH), das normalerweise in geringen Mengen im Urin vorhanden ist, spielt eine wichtige Rolle bei der Regelung des Eisprungs und der Eierstocksfunktion im Verlaufe Ihres Menstruationszyklus. Bevor der Eisprung erfolgt, erhöht sich etwa 24-36 Stunden vor der Ausstoßung der reifen Eizelle aus dem Follikel, die LH-Konzentration (LH-Schub) und erreicht in der Mitte des Zyklus den höchsten Wert. Ovulationstest Pre Plan Lh ist ein LH Ovulationstest und weist diesen LH-Anstieg nach. Ovulationstest Pre Plan Lh kann den wahrscheinlichen Zeitpunkt des Eisprungs für die nächsten 24-48 Stunden in etwa vorhersagen. Ovulationstest Pre Plan Lh besteht dabei aus einen Membrangebundenen Immunoassay Testkit zur qualitativen Bestimmung der LH Konzentration im Urin (35mlU LH/ml). GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden. Wenn Sie gerade schwanger sind, erst kürzlich schwanger waren oder die Menopause erreicht haben, können irreführende Resultate auftreten. Dies kann auch der Fall sein, wenn Sie gewisse Medikamente einnehmen oder hCG bzw. hLHInjektionen bekommen. Gewisse Medikamente beeinträchtigen das Testresultat (fragen Sie Ihren Arzt13,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die steuerlichen Auswirkungen der Abgabepflicht für Unternehmen in Bezug auf Umsatzsteuer, Einkommensteuer und andere steuerliche Verpflichtungen?
Die Abgabepflicht für Unternehmen in Bezug auf die Umsatzsteuer bedeutet, dass sie die Umsatzsteuer auf ihre Produkte oder Dienstleistungen erheben und an das Finanzamt abführen müssen. Dies kann zu zusätzlicher Verwaltungsarbeit und Kosten führen, da Unternehmen die Umsatzsteuer korrekt berechnen und abführen müssen. In Bezug auf die Einkommensteuer müssen Unternehmen ihre Gewinne versteuern, was bedeutet, dass sie einen Teil ihres Gewinns an das Finanzamt abführen müssen. Dies kann die Rentabilität des Unternehmens beeinflussen und erfordert eine sorgfältige Buchführung und Steuerplanung. Darüber hinaus haben Unternehmen auch andere steuerliche Verpflichtungen, wie z.B. die Zahlung von Gewerbesteuer, Körperschaft **
-
In welchen Branchen werden Produkte hergestellt und vermarktet, und wie beeinflussen verschiedene Produktions- und Vertriebsmethoden die Umwelt und die Gesellschaft?
Produkte werden in verschiedenen Branchen wie der Landwirtschaft, der Automobilindustrie, der Elektronik- und Bekleidungsindustrie hergestellt und vermarktet. Die Produktions- und Vertriebsmethoden in diesen Branchen können die Umwelt durch Ressourcenverbrauch, Abfallproduktion und Emissionen belasten. Gleichzeitig können sie auch die Gesellschaft durch Arbeitsbedingungen, soziale Auswirkungen und den Zugang zu Produkten beeinflussen. Nachhaltige Produktions- und Vertriebsmethoden können dazu beitragen, die negativen Auswirkungen auf die Umwelt und die Gesellschaft zu minimieren. **
-
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer?
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer? **
-
Was sind die üblichen Provisionsmodelle in Vertriebs- und Verkaufsorganisationen?
Die üblichen Provisionsmodelle in Vertriebs- und Verkaufsorganisationen sind das Fixum plus Provision, die reine Provision und das Stufenprovisionsmodell. Beim Fixum plus Provision erhält der Verkäufer ein festes Gehalt sowie zusätzlich eine Provision basierend auf seinen Verkaufserfolgen. Bei der reinen Provision wird der Verkäufer ausschließlich anhand seiner Verkaufszahlen vergütet. Beim Stufenprovisionsmodell steigt die Provision des Verkäufers mit steigenden Verkaufszahlen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.